通脹逼宮美聯儲,9月加息幾成定局香港新聞網9月14日電 北京時間9月17日凌晨,美聯儲將公佈9月議息結果。短短一周前,華爾街還在爭論“2026年到底加不加”,一份8月通脹報告出來後,爭論戛然而止。
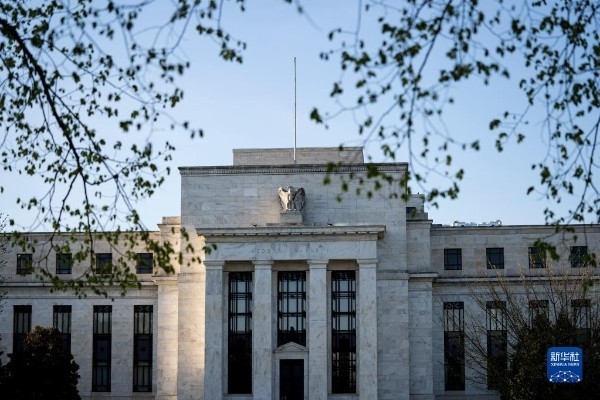
美聯儲大樓外景。新華社圖片 美國勞工部11日公佈的資料顯示,8月CPI同比上漲3.4%,環比上漲0.4%;剔除食品和能源後的核心CPI環比上漲0.3%,高於市場原先預期的0.2%。核心通脹環比還在漲,說明通脹並沒有像美聯儲希望的那樣回落。這份資料幾乎為9月加息“一錘定音”。 市場反應非常直白,芝商所美聯儲觀察工具顯示,9月加息25個基點的概率從報告公佈前的約70%,一路沖到87.3%,多家機構給出的概率甚至到90%。在有“新美聯儲通訊社”之稱的記者Nick Timiraos統計的20家主要投行中,17家改口預計本周加息;就在上周四(9月10日),還約有半數投行認為美聯儲年內按兵不動。高盛也連夜翻報告,從“9月不加息”改成“9月加25個基點”,理由很現實:市場已經把加息定價到九成,美聯儲如果硬扛著不加,反而會引發更大的動盪。 按常理,加息意味著錢變貴、估值承壓、美股會跌。但這次市場反應過來了:8月CPI公佈當天,美股收漲,美元和美債收益率只是小升,黃金反彈。 國盛證券熊園的解釋很典型——9月加一次息,可能是兼顧市場、經濟和美聯儲信譽的最好選擇。對市場來說,如期加息更像“短期利空出盡”;對經濟來說,一次預防式加息未必能重傷仍有韌性的美國需求;對剛上任、表態偏鷹派的新主席沃什來說,一次行動比十次講話更能證明“抗通脹不是說說而已”。 也就是說,市場早就把加息交易得差不多了,落地後不確定性溢價下降;同時CPI裡有些漲價項目並不可持續,市場因此排除掉“更猛加息”的最差情形,只按“溫和加息”來定價。 所以,美聯儲9月加息本身已經不值錢了。真正決定行情走向的,是加息落地之後釋放的“下一步信號”。 全球市場真正怕的,不是加不加,而是加幾次。因為“加幾次”決定了利率會在高位停留多久。如果只是加一次,市場忍忍就過去了;如果要加兩三次,全球資產的定價邏輯都要重寫,尤其是美國的AI行業和保險業持有的私人信貸業務。 而自上世紀90年代美聯儲把聯邦基金利率作為核心調控工具以來,只在1997年出現過“加息一次後立刻收手”的先例。前美聯儲副主席克拉里達說得很硬:如果9月加息,後續必然還會加息,“絕不會只加一次就收手”。 機構之間的分歧也因此拉開。先鋒集團喬什·赫特認為,把未來加息三次作為思考起點“相當合理”,區間甚至可以從一次到六次;瑞銀預計9月和12月各加25個基點;花旗預計年內還可能再來一次;BMO押注9月、10月、12月連續加,把基準利率推到4.25%—4.50%。 高盛則認為“進一步加息可能,但不是基準情景”。美伊局勢、油價、核心通脹是否降溫,才是決定12月還加不加的關鍵。 美聯儲9月加25個基點,在市場看來已經是被釘死的事情,更值得盯的,是美聯儲有沒有在聲明裡繼續把抗通脹放在第一位,有沒有留“後面還會動”的口子。(綜合上海證券報,財聯社報道) 【編輯:赵晨】
|