GDP上修疊加薪資大漲,日本9月加息預期強化香港新聞網9月9日電 日本政府9月8日公佈多項關鍵經濟數據,其中最受市場關注的三組指標,一次性補齊了日本央行加息所需的三個條件——增長不弱、工資上漲、通脹達標。25個基點幾成定局。
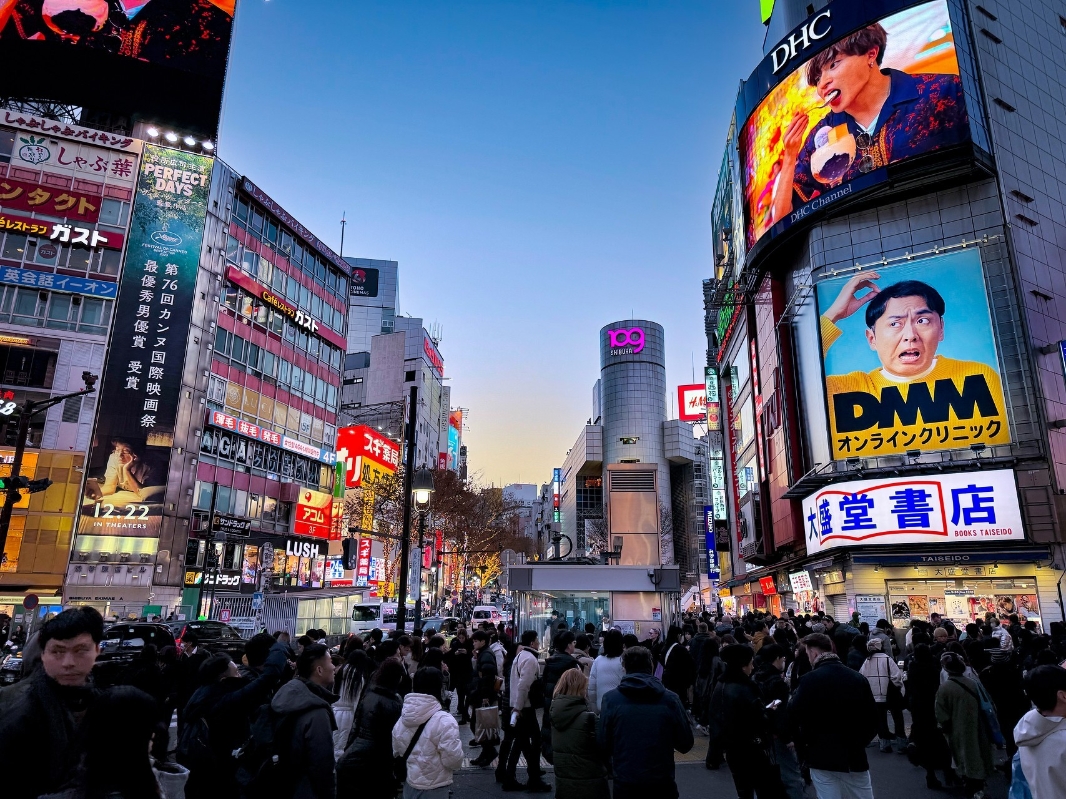
資料圖為日本東京澀谷街頭。香港中通社圖片 日本內閣府公佈的二季度GDP修正數據顯示,實際GDP年化季率增長1.4%(初值1.1%),季環比0.4%,連續第三個季度正增長。雖不及1.8%的市場預期,但這種“既未失速、也未過熱”的狀態,恰是政策轉向最安全的環境:既不必因衰退推遲緊縮,也不必擔心增長過快引爆通脹。更重要的是,它確認了經濟運行“基本符合央行評估”,消除了“數據意外走弱導致加息擱置”的尾部風險。 而同日,日本厚生勞動省的數據補上了另一塊拼圖。7月日本名義工資同比增長4.7%,創1997年以來最高,連續第六個月超3%(34年來最長);實際工資增2.4%,連續第七個月正增長;基本工資增4.1%。背後是勞動力短缺與春鬥連續第三年超5%加薪,而企業經常性利潤已連續七個季度增長,具備消化人力成本的緩衝。 這組數據的政策含義很直接:它緩解了日本央行最大的顧慮——加息會不會扼殺剛剛起步的工資復甦。 通脹端同樣給出放行信號。二季度實際GDP平減指數同比上漲2.6%,仍顯著高於2%目標;8月東京都23區剔除生鮮和能源的核心CPI同比上漲2.0%,7月全國核心CPI同比上漲1.9%,其中服務價格上漲1.2%,顯示漲價壓力正從能源向更廣泛領域擴散。增長、工資、通脹三個條件在同一天全部到位,政策正常化的邏輯由此閉合。 據知情人士透露,日本央行官員認爲當前經濟與預期基本一致,傾向於在9月17—18日的議息會議上將基準利率上調25個基點,以應對服務價格上漲和日元疲軟帶來的通脹上行風險,但目前無需採取50個基點等更大幅度加息。 市場已完全消化這一預期。外匯市場上,日元升破153關口後交易員已將目光轉向152;1年期日元遠期合約飆升,顯示市場正大力回補日元兌歐元、英鎊和瑞郎的空頭倉位。債市也同步反應,日本財務省數據顯示,6月至7月海外投資者合計拋售4.03萬億日元日本國債,創2023年初以來最大的兩個月外資流出紀錄。 不過,這條邏輯鏈上仍有一個尚未打通的環節——工資漲了,消費卻沒有跟上。 日本家庭7月支出連續第八個月下降,消費者持續削減非必需品支出;二季度私人消費增長基本停滯。佔經濟過半的內需整體仍是負貢獻,真正托住增速的仍是淨出口、庫存與政府支出。 日本信用調查機構帝國數據銀行報告顯示,9月有近5000種食品和飲料產品計劃漲價,數量是一年前的三倍——中東衝突推高的原油及石腦油價格疊加日元走弱,令生活成本持續攀升,正在侵蝕漲薪帶來的實際購買力。 對工資數據本身也存在質疑。彭博經濟研究認爲,7月日本薪資的大幅增長大概率源於樣本變動,剔除失真因素後增速已經放緩,細分數據並未顯示基礎薪資加速上行的明顯跡象。 正因為這個斷點存在,市場的關注點已經從“9月加不加”轉向“之後能加多快”。野村證券外匯策略主管Yujiro Goto認為央行未來每季度至少加息一次,維持美元兌日元154的目標價,但他同時警告,若日元貶值壓力重新向160關口蔓延,不排除10月和12月連續加息的極端情形。 換言之,日本央行9月加息已是明牌。真正決定日元、日債乃至全球套息交易走向的,是這次會議之後央行給出的路徑指引能否兌現“每季度一次”的提速節奏——而這最終取決於漲薪能否真正流向消費,補上這條鏈條上的最後一環。(綜合新華社,中國金融信息網報道) 【編輯:赵晨】
|