香江觀察:“南向通”五周年 重塑全球人民幣資產配置版圖香港新聞網9月24日電(記者 錢林霞)連接內地與香港的債券通“南向通”今日迎來開通五周年。 作為香港與內地金融互聯互通的核心里程碑機制,2021年的今天,“南向通”正式上線,與此前已平穩運行近四年的“北向通”形成雙向閉環,不僅標誌著中國債券市場正式實現雙向通車,更讓香港離岸人民幣市場首次擁有了對接境內千萬億級固收資金的標準化直連通道。 五年來,這項由兩地金融基礎設施共同搭建的跨境投資機制,早已從初期的銀行類機構試點,成長為支撐香港固收市場深度擴容、鞏固國際金融中心樞紐地位的核心基礎設施,持續重塑著全球人民幣資產在港的配置版圖。 從5000億到8000億:額度躍升背後的真實需求 中國人民銀行行長潘功勝在今年7月7日香港貨幣與固定收益峰會暨債券通的論壇上正式宣布,將“南向通”年度投資淨額度從5000億元提升至8000億元,增幅達到60%。 這是“南向通”運行五年來最具標誌性的一次政策升級,直接回應了境內機構持續增長的離岸資產配置需求。 在境內收益率下降背景下,“南向通”額度擴容將有助於滿足內地投資者不斷增長的投資需求。額度上調至8000億元,本質上是對過去幾年“南向通”交易量穩步增長、投資者參與基礎持續擴大的官方確認。 這一輪擴容的背景,是境內固收市場持續多年的收益率中樞下移。 當大量長線資金扎堆境內信用債市場,資產荒的壓力從個別機構蔓延至全行業,而香港離岸債券市場憑藉差異化的收益結構,恰好形成了有效的補充:中資美元債投資級品種收益率長期高於境內同評級信用債,離岸人民幣點心債則可以直接規避匯率對衝成本,兩類資產與境內債市的走勢相關性極低,能够有效分散組合波動。 過去不少機構只能通過QDII額度實現相關配置,不僅額度稀缺,流程也相對繁瑣,“南向通”的持續擴容,正在徹底改變這一格局。
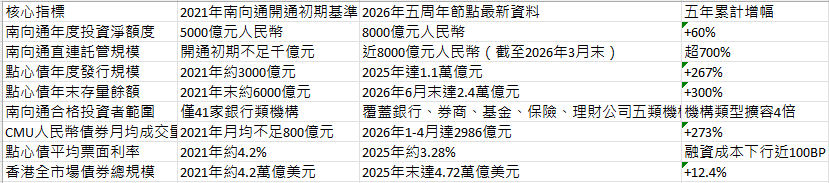
南向通開通五年 香港債市核心指標變化對比表(數據來源:香港金管局、中國人民銀行及頭部券商公開統計) 根據公開市場統計數據,2025年全年香港點心債發行規模達到1.1萬億元,年末餘額突破1.6萬億元,較2023年末大幅增長74%; 進入2026年以來,市場已發行點心債943只,合計規模7679.22億元,全年發行規模有望再創新高。 離岸人民幣資產供給的持續擴容,與境內機構的配置需求形成了雙向呼應,原有5000億元的年度額度,已經無法匹配市場的增長速度。 本次擴容的政策文件同時明確,將“南向通”債券納入回購支持範圍,產品範圍拓展至港幣債券及人民幣債券相關產品,并輻射澳門債券市場。 不少機構投資者將這一舉措視為比額度上調更關鍵的突破:過去南向通持倉的債券只能作為持有型資產,無法用於流動性調度,而納入回購體系之後,這些離岸債券就擁有了合格擔保品身份,既可以幫助機構降低流動性管理成本,也能直接提升香港二級市場的交易活躍度,解決長期以來離岸債市流動性偏弱的痛點。 “發展回購機制有助於提升市場流動性,使符合條件的債券不僅能够作為投資資產,也能够作為流動性融資資產,進而增強離岸債券市場對內地投資者的吸引力。” 景順固定收益可持續及影響力投資組合經理林純暉接受媒體採訪時的這一判斷,正在被越來越多的機構驗證。 從單一主體到多元參與:全行業配置時代正式開啟 “南向通”運行的前四年,參與主體主要以境內商業銀行為主,試點階段的定位,決定了市場參與面相對有限。 2025年7月8日,香港金管局在“債券通周年論壇2025”上正式宣布,將“南向通”境內投資者範圍擴大至證券公司、基金公司、保險公司和理財公司四類非銀機構。 這一政策落地,直接將“南向通”從銀行試點階段,推向了全類型機構共同參與的新時代。 這一步開放的意義,遠不止是投資者數量的增加。 銀行、券商、基金、保險、理財子公司,不同類型機構的負債久期、風險偏好、投資策略完全不同:保險機構擁有超長期限的負債資金,對高評級長久期離岸債券有強烈配置需求; 公募基金可以通過南向通設計跨境固收產品,為零售投資者間接提供離岸人民幣資產的投資機會; 券商則可以藉助做市能力,提升離岸債券市場的定價效率。 不同類型的資金同時進入市場,直接豐富了“南向通”的交易生態。 2026年6月,“南向通”業務正式向險資開閘,中國平安、泰康保險、中國人壽、中國太保等多家保險公司成為首批獲準參與的機構,國壽資產很快落地了保險行業首筆“南向通”交易。 這一系列動作,都印證了投資者範圍擴容政策正在快速落地。 持續擴大市場參與者範圍,涵蓋公募基金、養老金、保險機構及其他長期機構投資者等不同類別,將有助於進一步深化‘南向通’的發展成果。當不同風險偏好的長線資金都能通過標準化通道進入離岸市場,整個市場的深度和厚度都會發生質變。 彭博大中華區總裁汪大海在評價五年發展成果時也提到,五年來“南向通”一直在持續提升境內投資者參與離岸債券市場的便利度,促進跨境債券投資穩步發展。 隨著投資者範圍的不斷拓寬,不同類型機構的投資需求被充分釋放,投資者不再只是“買到離岸債券”,而是可以在不同發行人、不同期限、不同幣種的品種之間,搭建更加多元的資產配置組合。 對於境內固收投資行業而言,這相當於打開了一個全新的配置維度:過去大家都在同一個境內市場里“內卷”,現在可以在香港、澳門的離岸市場找到收益風險比完全不同的資產,既分散了單一市場的系統性風險,也給投資組合創造了新的收益增強來源。 站在五周年的路口:從投資通道到開放樞紐的長期價值 當“南向通”走完第一個五年,我們已經很難再把它簡單定義為一條普通的跨境投資通道。 它的每一次政策優化,都同時連接著境內機構的資產配置需求、香港離岸市場的生態建設,以及人民幣國際化的長期發展願景。 從市場層面看,“南向通”帶來的持續增量資金,正在徹底改變香港固收市場過去存在感偏弱的局面。 過往香港金融市場高度依賴股票融資,債券市場的交易活躍度和產品豐富度遠低於全球成熟的國際金融中心,而隨著南向資金持續進入,點心債、港幣債的發行規模和交易流動性同步提升,香港正在從傳統的股票融資中心,逐步升級為全球離岸人民幣債券交易中心。 從開放邏輯看,“南向通”與“北向通”共同構成了人民幣跨境流動的雙向閉環:北向通吸引全球資本配置在岸人民幣債券,南向通支持境內資金主動出海配置離岸人民幣資產,讓人民幣在離岸市場形成更充裕的沉澱,進而構建起完整的離岸人民幣資產循環體系。 這正是人民幣國際化從“貿易結算主導”轉向“投融資主導”的核心標誌。 9月21日,中國人民銀行行長潘功勝在外資金融機構座談會上再次明確表態,繼續推動金融高水平開放,持續完善政策供給,穩步擴大金融市場雙向開放,不斷優化跨境支付服務,更加便利人民幣國際使用。 這一表態,也為“南向通”下一個五年的持續優化定下了基調。 站在開通五周年的節點回望,“南向通”過去五年走出的是一條“小步快跑、持續優化”的路徑:從銀行試點到全類型機構開放,從5000億額度到8000億額度,從單純的現券交易到納入回購體系,從僅覆蓋香港市場到輻射澳門債券市場,每一步政策調整,都既滿足了境內投資者的真實需求,也守住了跨境資金流動宏觀審慎的底線。 對於境內機構投資者而言,五周年不是一個總結的終點,而是一個全新的起點:隨著內地與香港跨境固定收益市場生態體系持續完善,未來還將有更多產品、更多工具通過“南向通”向投資者開放,這條已經運行五年的互聯互通通道,還將持續釋放出超出市場預期的發展潛力。 (完) 【編輯:錢林霞】
|